NISAは、投資で得た利益や配当を非課税にできる制度です。
せっかく使えるなら、
「できるだけNISAで株を持った方が得なのではないか」
と考える人も多いと思います。
私もそう考えました。
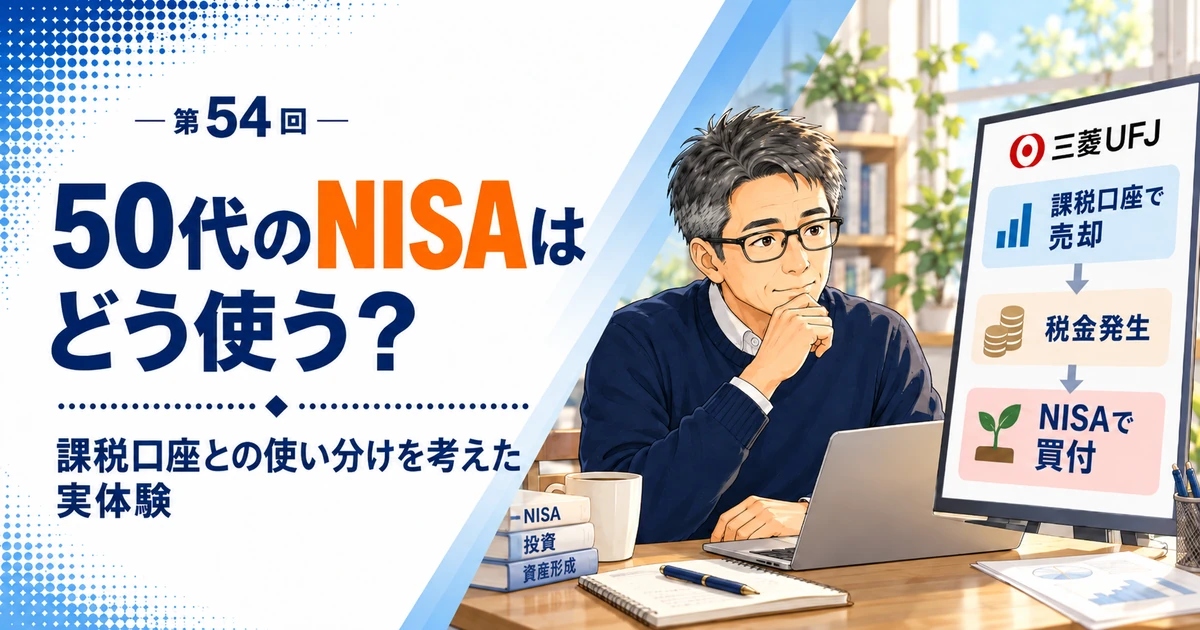
実際に、課税口座で保有していた三菱UFJの株を一度売却し、NISAで買い直したことがあります。
ただ、実際にやってみると、
課税口座の株をNISAへ買い替えれば、単純に得になるわけではない
ことにも気づきました。
今回は、三菱UFJを実際に買い替えた経験から、
50代でNISAと課税口座をどう使い分けるか
について考えます。
NISAは税金がかからないのが大きなメリット
2026年現在のNISAには、
「つみたて投資枠」と「成長投資枠」があります。
年間投資枠は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
です。
合計では年間360万円まで投資できます。
非課税保有限度額は合計1,800万円で、そのうち成長投資枠は1,200万円までです。
私は高配当株を保有しているため、個別株を買える成長投資枠を利用しています。
高配当株を長期間保有する場合、
売却益を非課税にでき、配当についても一定の条件を満たせば非課税で受け取れる
ことは大きなメリットです。
上場株式の配当については、NISA口座で保有しているだけではなく、証券会社を通じて受け取る「株式数比例配分方式」など、非課税になるための条件があります。
そのため、
「長く持つ株ならNISAに入れた方がよいのではないか」
と考えました。
三菱UFJをNISAで持つため、一度売却した
私が実際に行ったのが、三菱UFJの買い替えです。
もともと三菱UFJを課税口座で保有していました。
これをNISAで保有するため、
課税口座の三菱UFJを一度売却し、NISAで買い直しました。
課税口座で保有している株を、そのままNISAへ移すことはできません。
そのため、
一度売却する。
そしてNISAで新しく買う。
という形になります。
NISAに移した後のことだけを考えれば、
今後の配当や売却益を非課税にできるので、メリットがあるように思えます。
しかし、実際にはその前に考えることがありました。
利益が出ている株を売れば、その時点で税金が発生する
私が保有していた三菱UFJには利益が出ていました。
そのため、NISAで買い直すために課税口座の株を売却すると、
その時点で売却益に対する税金が発生します。
つまり、
将来の配当や売却益を非課税にするために、
今の利益をいったん確定し、税金を払う
ことになります。
私は実際にこの買い替えを行いました。
ただ、経験してみると、
「NISAは非課税だから、課税口座の株もNISAへ移した方がよい」
と単純には言えないと思うようになりました。
将来の税金だけではなく、
買い替える時点で発生する税金も考える必要があるからです。
NISAの枠を何に使うかも考える必要がある
もう一つ考える必要があるのが、
NISAの枠を何に使うか
です。
成長投資枠には年間の上限があります。
課税口座ですでに持っている株をNISAで買い直せば、その分だけその年に使える枠が減ります。
つまり、
課税口座の株をNISAへ買い替える
ということは、
同時に、
その銘柄にNISAの枠を使う
ということでもあります。
ほかに新しく買いたい株があれば、その分使える枠は少なくなります。
そのため、
「この株をNISAに入れられるか」
だけではなく、
「この株にNISAの枠を使いたいのか」
まで考えた方がよいと思っています。
新しく買う株と、課税口座から買い替える株は分けて考える
三菱UFJを買い替えて感じたのは、
新しく株を買う場合と、すでに持っている株をNISAへ買い替える場合は、分けて考えた方がよい
ということです。
新しく株を買うのであれば、課税口座の株を売却する必要はありません。
自分が長く保有したいと思う株を、最初からNISAで買うことができます。
一方、
課税口座ですでに利益が出ている株をNISAへ買い替える場合には、
一度売却する必要があります。
そこで税金が発生する可能性があります。
同じNISAを使う話でも、
この2つは条件が違います。
私は三菱UFJの経験から、
これから買う株をNISAで買うこと
と、
すでに持っている株をNISAへ買い替えること
は別の判断だと考えるようになりました。
高配当株をNISAで持つメリットはある
だからといって、
NISAで高配当株を持つことに意味がないと思っているわけではありません。
私は高配当株を長期間保有することを基本にしています。
私が高配当株を選ぶときの考え方については、こちらの記事で詳しく書いています。
長く保有すれば、その間に何度も配当を受け取ります。
課税口座では、配当に税金がかかります。
一方、NISAでは一定の条件を満たせば、配当を非課税で受け取ることができます。
さらに、NISA内で売却して利益が出た場合、その譲渡益も非課税です。
そのため、
これから新しく買い、長期間保有したい高配当株
については、NISAを使うメリットは大きいと思っています。
私が迷うのは、
すでに課税口座で保有している株をどうするか
です。
次に買い替えるなら、いくつか確認してから決める
今後、課税口座で持っている株をNISAへ買い替えることを考える場合、
私は次のことを確認します。
- その株をこれからも長く持ちたいか
- 課税口座でどのくらい利益が出ているか
- 売却するとどのくらい税金が発生するか
- 今後どのくらい配当を受け取りそうか
- その銘柄にNISAの枠を使いたいか
- ほかにNISAで買いたい銘柄がないか
このあたりを見たうえで、
課税口座のまま持つ。
売却してNISAで買い直す。
NISAでは別の銘柄を買う。
という選択肢を比較します。
以前は、
「NISAなら税金がかからない」
という部分を強く見ていました。
三菱UFJの買い替えを経験してからは、
NISAへ移すまでに発生する税金や、限られた枠を何に使うかまで考える
ようになりました。
NISAで買ったからといって、ずっと持つとは限らない
NISAは非課税なので、
「一度買ったら売らない方がよい」
と思うこともあります。
しかし私は、
NISAで買ったという理由だけで、その株を持ち続けるつもりはありません。
前回の記事で書いたように、
- 企業の状態が悪化した
- 株価が割高になった
- 自分では会社の先行きを判断できなくなった
そうした場合には、NISAで保有している株でも売却を考えます。
私が実際に考えている売却基準については、こちらで詳しく書いています。
高配当株はいつ売る?|日本製鉄を手放して気づいた私の売却基準
現在のNISAでは、売却した商品の取得金額分については、翌年以降に非課税保有限度額を再利用できます。
ただし、売却したからといって、その年の年間投資枠がその場で復活するわけではありません。
そのため制度上の枠は確認しますが、
私が最初に考えるのは、
今もその株を持つ理由があるか
です。
NISAか課税口座かで、企業そのものの評価が変わるわけではありません。
NISAは「何を買うか」を決めてくれる制度ではない
NISAには大きな税制上のメリットがあります。
しかし、
NISAを使えば投資判断まで簡単になるわけではありません。
業績が悪化する株をNISAで買っても、株価が下がる可能性はあります。
割高な株を買えば、NISAでも損をすることがあります。
そのため私は、株を買う前に業績や財務状況を確認しています。
実際に確認している項目についてはこちらの記事で整理しています。
高配当株を買う前に何を見る?|私がIR BANKで確認している8項目
私が三菱UFJを買い替えた経験から感じたのは、
NISAは投資先を決める制度ではなく、自分が選んだ投資先をどの口座で持つかを考えるための制度
だということです。
まず、
何を買うのか。
なぜ買うのか。
長く保有したいと思えるのか。
を考える。
その後に、
NISAで持つのか。
課税口座で持つのか。
を考える。
今はこの順番の方が、自分には合っていると思っています。
NISAの枠があるからといって、無理に使う必要はない
NISAには年間の投資枠があります。
枠を見ると、
「使わないともったいない」
と感じることもあります。
ただ、
使える枠があるからといって、無理に使い切る必要はない
と思っています。
50代では、投資以外に必要になるお金も考えながら、投資に回す金額を決める必要があります。
NISAの枠が残っていることと、
今、株を買うべきかどうかは別です。
自分が長く保有したいと思える株がある。
投資に回しても問題のない資金がある。
そのうえでNISAを使う。
私は、そのくらいの考え方でよいと思っています。
40代で投資に失敗し、50代で投資方法を変えた経緯についてはこちらで詳しく書いています。
40代で300万損した私が50代で投資をやり直せた理由|「当てる」から「育てる」への転換
現金をどのくらい残して投資するのかについては、次回あらためて整理します。
まとめ|NISAに入れることより、何をどう持つかを考える
私は、課税口座で保有していた三菱UFJを一度売却し、
NISAで買い直しました。
NISAで保有すれば、売却益を非課税にでき、配当についても一定の条件を満たせば非課税で受け取れるメリットがあります。
一方で、
課税口座の株を売却した時点では税金が発生しました。
さらに、
NISAの成長投資枠も使います。
この経験から、
「課税口座の株は、できるだけNISAへ買い替えた方がよい」
とは考えなくなりました。
これから新しく買う株。
すでに課税口座で持っている株。
この2つは分けて考えます。
私なら、まず、
その株をこれからも長く持ちたいのか
を考えます。
そのうえで、
売却時の税金。
今後の配当。
NISAの残り枠。
ほかに買いたい銘柄。
を見ながら、どの口座で保有するのかを決めます。
NISAは有利な制度です。
ただ、
NISAを使うこと自体が投資の目的ではありません。
自分なら何を長く保有したいのか。
その株をNISAで持つ意味があるのか。
課税口座のまま保有する選択肢はないのか。
一度考えてから使う方が、私は納得して投資を続けられると思っています。
🧭 次回予告
50代の投資で現金はいくら残す?|生活資金と投資資金を分ける考え方
NISAには非課税のメリットがあります。
ただ、使える枠があるからといって、手元のお金をすべて投資に回すわけではありません。
次回は、
投資を続けながら、現金をどのくらい残しておくのか
について、私自身の考え方を整理します。
コメント